


📑 时间范围:10月28日午后 — 10月29日 02:10(凌晨)。
📑 本文目录
- 待生成
开场|一块屋顶,卖出了三个价
10月28日15点19分,都江堰市人民政府网站挂出一份中标结果公示。项目叫"产城集团零碳园区项目",采购单位是都江堰产城聚力产业园区管理有限公司。
评标会在10月21日上午10点开。10月23日到27日公示评标结果,公示期内没有收到质疑。28日定标。
中标的是一个联合体。牵头方成都协鑫数智科技有限责任公司,成员单位四川驰贵新能源科技有限公司。
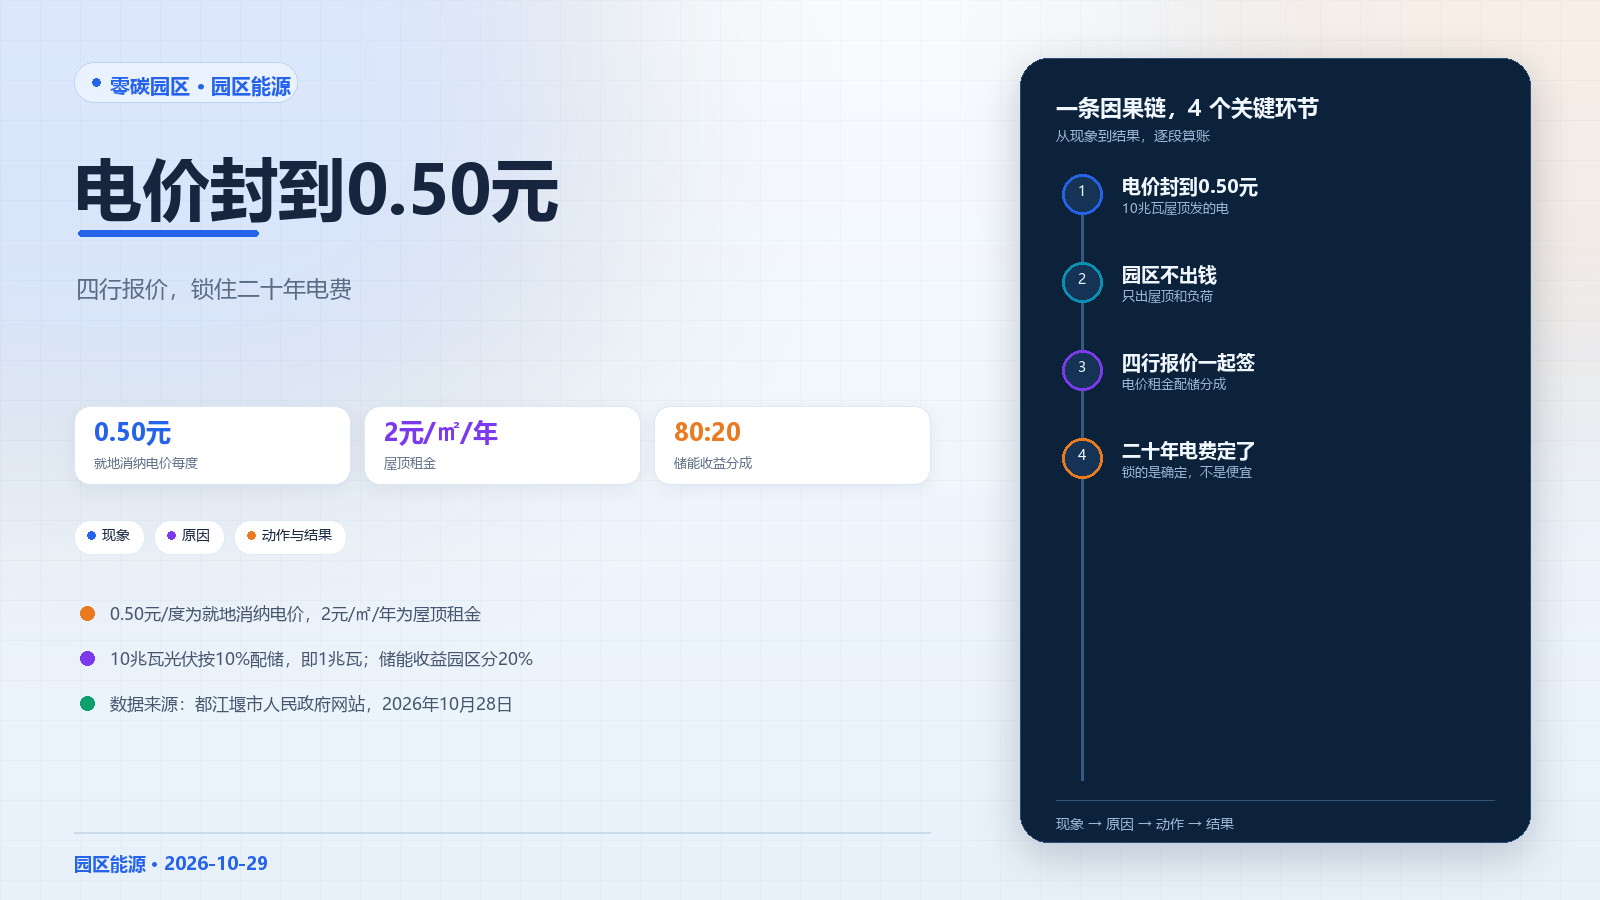
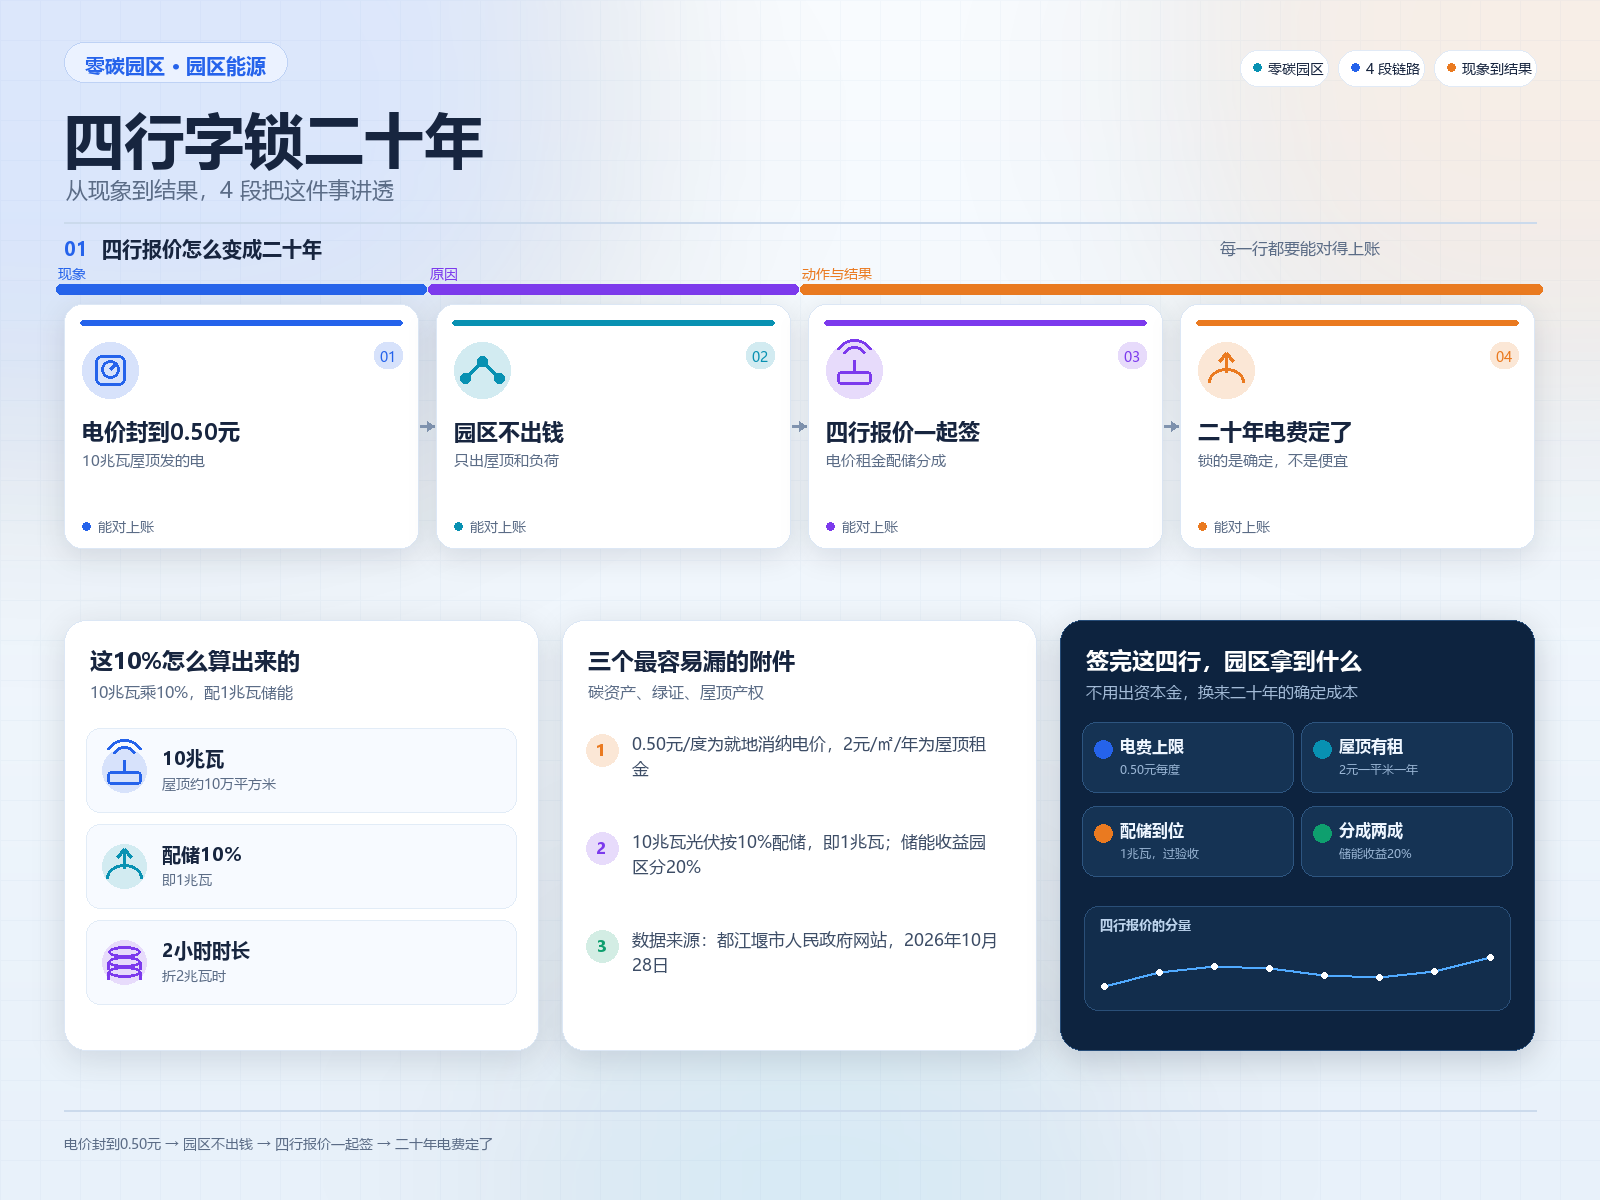
报价不长,四行。就地消纳电价0.50元每度;屋顶租金2.00元每平方米每年;按10兆瓦光伏配10%储能;储能收益合作方拿80%,园区拿20%。
四行字,把一块屋顶拆成了三种生意。卖电、租屋顶、分储能。
矛盾就在这里。一个零碳园区项目,最贵的不是光伏板,也不是逆变器。是这四行字。
0.50元每度,一签可能就是二十年。屋顶2元一平米,一年一收。储能八成归合作方,园区拿两成。
电价定下来的那天,这个园区的电费就定了。
政策背景正好压在这一天。国家发改委、工信部、能源局印发的《关于开展零碳园区建设的通知》,附件《零碳园区碳排放核算方法(试行)》写得很直白:园区用电优先由绿色电力直接供应满足,比例原则上不低于50%。
首批52个国家级零碳园区,今年进入建设实施阶段。
50%这条线,靠买绿证过不去,得靠园区自己屋顶上的电。
那么两个问题就摆在桌面上。0.50元这条线,对园区到底是省钱,还是让利?园区为什么不自己投,要把屋顶和电价一起交出去?
今天这篇只回答这两个。
一、今日政策动态
五成的电要直供,园区连负荷曲线都还没画
先把"50%"这三个字的来历说清楚。
《零碳园区碳排放核算方法(试行)》要求,园区用电应优先通过绿色电力直接供应满足,原则上直接供应比例不低于50%。这份方法是《关于开展零碳园区建设的通知》的附件,随通知一起下发。
翻成人话:园区一年用的电,至少一半得是自己园子里发的绿电,或者专线拉进来的绿电。从电网买普通电,再买绿证抵账,这条路走不通。
《"十五五"碳达峰行动方案》给的数字更大。"十五五"期间要建100个左右国家级零碳园区、500个左右零碳工厂。首批52个已经进了建设实施阶段。
52到100,中间还有48个名额。
华北电力大学新型能源系统与碳中和研究院院长王志轩有一句话说得重。他说园区用能如果不采用零碳能源,零碳园区的建设基本上是空话。他把绿电直供叫作电力系统的"最后一公里",也叫零碳园区的"第一道门槛"。
清华大学能源环境经济研究所所长张希良的说法更系统。他认为零碳园区首先是一项能源系统工程。电力、热力、燃气、储能、交通、工业过程相互耦合,任何一个环节波动,都会影响园区整体的碳排放和运营成本。
这些话指向一件事:50%不是采购指标,是设计指标。
中国能源研究会副秘书长、碳中和专委会主任委员江冰把话说到了痛处。用电负荷怎么预测、绿电从哪来、能不能稳定供、源网荷储怎么协同、储能在哪个环节配多大、配电网怎么改、和区域电网怎么衔接,这些都要在规划阶段回答。
他还补了一句:配电容量预留不足,后期加装储能和充电设施就处处掣肘;源荷匹配测算粗糙,绿电消纳率长期偏低;计量与核算体系没在设计阶段同步考虑,"双控"目标下就说不清、算不准。
最后一句最狠。规划上答错的题,建设阶段补不回来。
对园区的实际含义在哪?在于50%这个数字怎么算。
是按全年电量算,还是按月算?是按园区总用电算,还是按单个企业算?计量点装在并网点,还是装在企业的进线柜?
这三个问题不定,50%就只是一个口号。定了,才是一张能验收的表。
都江堰这份公告没写这些。它写的是电价、租金、配储比例和分成。这四行字背后,藏的正是计量和结算的口径。谁定口径,谁就能把50%算成51%,也能算成49%。
再往下拆一层,50%难在哪。
绿证和绿电直供,是两条完全不同的路。绿证是买一张凭证,证明你用了绿电,电本身还是从电网来的。绿电直供是物理上的电,从园区里的光伏板、或者专线拉过来的风电场,直接进园区。
核算方法认的是后者。要求写的是"绿色电力直接供应",不是"绿色电力消费"。
这两个词的差别,决定了园区要不要建专线、要不要建配网、要不要和电网公司谈并网方式。
专线的账不便宜。一条十公里级的专线,加上开关站和二次设备,投资在几千万元。这条线只在一种情况下划算:园区旁边正好有一个风电场或者光伏电站,而且这个电站愿意直供。
没有这个条件,园区只能靠自己屋顶。屋顶又受面积限制。
所以50%这条线,对不同园区的难度差别很大。新建园区可以从规划阶段就把屋顶和专线一起设计,老园区只能在既有配网上找空间。
这也是为什么,今年密集出现的零碳园区标,越来越多是"光伏+储能+配网+平台"打包发。单发一个光伏标,凑不出50%。
福州三个园区,被要求"按国家级标准建"
10月26日,福建省人民政府办公厅印发一份文件。文号闽政办〔2026〕31号,成文日期10月19日,标题是《关于支持福州加快建设现代化国际城市的若干措施》。
七个方面,30条,自印发之日起实施,有效期5年。
其中"推进产业高质量发展"这一段,点了三个园区的名字:福州江阴港城经济区东部产业园、数字福建(长乐)产业园、连江可门新材料一体化产业园。
这三个是省级零碳园区。文件要求加快建,而且加了一句"鼓励按照国家级零碳园区标准建设"。
这句"按国家级标准建",分量不轻。
省级园区和国家级园区,验收的尺子不一样。国家级要过碳排放核算方法那一套,要看绿电直供比例,要看单位能耗碳排放。省级标准松一些,有些指标可以商量。
一句"鼓励按国家级标准建",等于把省级园区的验收口径往上提了一档。
文件还写了两件事:支持福州开展绿电直连项目和综合能源服务示范项目建设。
绿电直连,说的是电源和负荷之间拉专线,不绕公共电网。综合能源服务示范,说的是把电、热、冷、气放在一个盘子里卖服务,不只卖电量。
两件事都不新鲜,新鲜的是写进了省级文件,还给了5年有效期。
三个园区的底色不一样。文件在另一段写,支持江阴港城经济区、可门港经济区打造特色优势化工新材料产业高地。化工新材料是用电大户,也是用热大户,负荷曲线平,最适合上绿电直连。
数字福建(长乐)产业园,名字里带数字,做的是数据中心和数字产业。这类负荷全年不停,对电价的敏感度极高,对绿电比例的要求也最高。
一个要热,一个要电,一个要绿。三个园区三种需求,却按同一套国家级标准验收。这就是政策的用意:用一把尺子,量不同的产业。
同一天的文件里还有别的安排。海上风电装备产业集群在福州集中布局,推动建设零碳智慧新能源岛,促进海洋能综合开发利用,设立福州海洋中心,建设东南蓝碳监测与评估研究中心。
一座沿海城市的零碳账,从这里能看出层次。陆上是园区,海上是风电和海洋能,中间靠绿电直连串起来。
对甲方的含义很直接。你在福建做园区,接下来三年会看到两批标:一批是绿电直连的线路和开关站,一批是综合能源服务的平台和计量。前者是土建,后者是软件。
软件那一批,比土建更容易被压价,也更容易在验收时出问题。
碳排放进了地方考核,园区从"报数"变成"报预算"
10月28日,同花顺财经发了一篇山东土地集团的报道。里面有一句话,值得单独拎出来。
2026年起,国家正式实施碳排放预算管理制度,将碳排放强度、总量纳入地方政府考核。
"预算"这两个字,和"目标"不一样。
目标是年底算总账。预算是一开始就把额度分下去,中间盯着花,超了要解释。
报道里还有一个案例。山东土地集团已与莒县人民政府签约开展县域试点,推进莒县生物制造园试点零碳园区建设。
这个园区为什么值得看?因为它的成本结构极端。
生物制造最大的生产成本在电和工业蒸汽,两项占60%左右。谁有便宜的电和蒸汽,谁的产品成本就低。报道说,西北产业园区的能源成本仅为山东的三分之一。
三分之一,这是个让人坐不住的差距。
所以园区的动作是"源网荷储"一起上,用能碳管理把成本压下来。报道的原话是对用能成本进行有效管控,可以大幅提高行业竞争力。
把这两件事放在一起看,逻辑就清楚了。
碳预算下来了,地方政府手里有额度。额度要分给企业,企业要报数,数要能核。核数靠什么?靠分表计量,靠能碳管理平台,靠一条一条能对上原始凭证的数据。
碳预算一落地,园区的第一件事不是买设备,是装表。
这件事的顺序,很多园区搞反了。先建光伏,再想计量,最后发现并网点和企业进线柜之间差了三级表,电量对不上,碳账算不平。
对甲方的含义:今年做零碳园区,计量方案要和光伏方案一起画。分开画,验收时一定要返工。
绿电直供缺案例,交易所拿奖来找答案
10月28日,21世纪经济报道发了一篇稿子,标题是《绿电直供技术奖励来了 零碳园区建设迎利好》。
事情本身不大。北京绿色交易所联合有关单位,依托国家绿色技术交易中心,发起设立"零碳时代奖"。首期主题定为"绿电直供技术和应用案例",面向全国公开征集评选先进适用的绿色技术和应用案例,对评出的技术和案例给一定奖励支持。
一个奖,为什么值得写?
因为它承认了一件事:这个行业缺案例。
报道里把供需两端的难处摆得很清楚。
园区端有"三不":不知道选什么,不敢选,用不好。不敢选是因为配电系统改造动辄数千万投入,绿色技术的可靠性又缺工程验证。用不好是因为绿电计量、碳核算、能碳管理的数据口径不统一,不少园区算不清。
技术端有"三难":难找到真实场景,难证明综合价值,难形成规模。
三不对三难,卡在中间的就是案例。
没有案例,园区不敢签;没有园区签,技术方拿不到案例。这是一个死循环。
奖的作用,是拿一笔钱把循环撬开一道口子。评上的案例会被写进名单,名单会被当成选型依据。
报道里还有一句提醒,值得抄在本子上。前期源荷测算、配网预留若存在疏漏,后期改造代价巨大。园区投资动辄数千万甚至上亿,规划上答错的题,建设阶段补不回来。
这句话和江冰那句是同一个意思。两个人在同一篇报道里说了同一句话,说明这不是个人观点,是行业共识。
对甲方的含义:选技术的时候,别只看参数表,看案例。案例要问三件事——哪个园区、跑了多久、验收过了没有。
二、园区平台与项目落地
都江堰一张中标价里,塞进了四张纸
回到今天的主线。
都江堰这个项目,公告只有一页,信息密度却很高。四行报价,每一行都是一份合同的核心条款。
第一行,就地消纳电价0.50元每度。
"就地消纳"这四个字是关键。它说的是光伏发的电,不往电网送,直接在园区里用掉。园区用这部分电,按0.50元一度和投资方结算。
这一行定了园区的用电成本上限。0.50元是一条线,市场电价高的时候园区划算,市场电价低的时候园区吃亏。
四川是水电大省,丰水期电价本来就低。0.50元放在四川,不是一个特别便宜的数。这是这份公告里最容易被忽略的一点。
第二行,屋顶租金2.00元每平方米每年。
按工商业屋顶每平方米装100瓦粗算,10兆瓦需要10万平方米屋顶。10万平方米乘2元,一年20万元。
20万元,20年400万元。
第三行,按10兆瓦光伏配10%储能。
10%就是1兆瓦。按2小时时长算,是2兆瓦时。
第四行,储能收益合作方80%,园区20%。
这四行字合起来,是一个完整的商业结构。投资方出钱建光伏和储能,园区出屋顶,电按0.50元卖给园区,屋顶按2元收租,储能赚的钱二八分。
谁承担风险?投资方承担发电量和电价的风险,园区承担屋顶和负荷的风险。
再看收入端。10兆瓦光伏,按成都地区年等效利用1000小时粗算,一年发电1000万度。乘0.50元,一年500万元。
20年,1亿元。
减去屋顶租金400万元,投资方的毛收入约9600万元。这还没算建设成本、运维成本、税和融资成本。
这四行字,决定了1亿元怎么分。
为什么园区不自己投?答案在现金流上。10兆瓦光伏加1兆瓦储能,投资在三四千万元这个量级。园区平台公司出这笔钱,要占资本金,要背贷款,要养一支运维队伍。
把屋顶租出去,园区一年收20万元租金,用电还便宜了。账面干净,风险外移。
代价是什么?代价是二十年。
二十年里,电价涨了,园区享受不到全部好处;电价跌了,0.50元就成了包袱。屋顶上的资产不是园区的,碳资产怎么算,也要看合同怎么写。
碳资产这一条,公告里一个字没提。
这就有意思了。零碳园区验收要看碳排放,碳排放要靠绿电抵。屋顶上发了1000万度绿电,这1000万度对应的减排量,算园区的,还是算投资方的?
如果算投资方的,园区拿什么去申报?如果算园区的,投资方凭什么白给?
这个问题在合同里不写清,验收那天一定会卡住。
同样没写清的,还有绿证。绿电发出来,会生成绿证。绿证可以卖,也可以注销。卖给谁、注不注销、注销给谁,决定了园区的绿电比例是纸面的还是实的。
还有屋顶的产权。厂房的屋顶,产权属于企业,不属于园区。园区把屋顶租出去,企业同意了吗?租期和企业的厂房租期对得上吗?企业搬走了,屋顶上的光伏怎么办?
这三件事,公告都不会写。它们属于合同附件,属于谈判桌上的细节。
一份零碳园区合同的成败,往往不在四条报价上,在这三个附件里。
这四张纸要一起算二十年,靠的是园区自己表上的数。貮号开源零碳园区管理平台把能耗、碳排、绿电、储能和微电网接进一套系统,电价、屋顶收益和储能分成放在一张表里对账,装在自己的服务器上,口径能改,接口能扩。文档在 https://huitongdao.doc.huizhidata.com/docs/。
十兆瓦配一兆瓦,这个一成不是拍的
储能这一行,很多人扫一眼就过去了。10%这个比例,其实有讲究。
四川对新增新能源项目配储的通行口径,是装机的10%、时长2小时。10兆瓦光伏配1兆瓦/2兆瓦时,正好卡在这条线上。
为什么是10%?
因为光伏的出力曲线和园区的负荷曲线对不上。中午光伏满发,园区用电可能只到七成;傍晚光伏归零,园区正好是晚高峰。
配储的作用,是把中午多出来的电挪到傍晚用。
10%这个比例,能挪多少?按2小时算,2兆瓦时。假设园区中午富余电量超过这个数,储能就填不满;富余少,储能又用不完。
所以10%是一个折中值。它能让园区过验收,但让不了园区省钱。
真正的账在第四行:储能收益合作方80%,园区20%。
储能怎么赚钱?两条路。一条是峰谷价差,低充高放;一条是容量租赁,把储能的调节能力租给电网或售电公司。
按每天一充一放、峰谷价差三毛粗算,2兆瓦时一年放电约66万度,价差收益约20万元。园区分两成,一年约4万元。
4万元。这个数字很小。
储能这笔账,园区拿的是小头,让的是场地和容量。
但园区并不亏。储能装在园区里,园区得到的是三样东西:光伏消纳率提高,变压器容量压力减轻,需求响应的时候有牌可打。
第三样最值钱。四川夏天有有序用电,园区能主动降负荷,就能换到不错的补偿,也能保住生产。
这件事四川的企业有记忆。2022年夏天,四川遇上高温干旱,水电出力不足,工业用户让电于民,不少工厂停了一到两周。
从那以后,能主动调节负荷的园区,在地方电网那里就有了位置。储能是最快的调节手段,毫秒到秒级响应,不打断生产。
所以储能的价值,不能只算峰谷价差。它还有一块不写在报表上的收益:缺电的时候保住订单。
这块收益上不了账,但厂长心里有数。
按这个逻辑看,都江堰的80比20,园区拿两成不算亏。园区换来的是一套能调负荷的设备,还不用自己出钱。
这里有个容易被忽略的细节。储能的分成比例是80比20,但储能充放电的电从哪来、算谁的电费,公告没写。
如果储能充电用的是园区的电,那园区的电费里就多了一笔;如果用的是光伏余电,这笔账就干净。
这一条不写清,运营第一年就会吵架。
对甲方的含义:签储能分成条款,一定要写清三件事——充电电量怎么计量、充电电费谁付、放电收益按什么价结算。
清河把整园交给社会资本,欣旺达进了联合体
河北也有一件事,10月28日14点58分挂出来的。
清河县人民政府网站发布《河北清河经济开发区零碳园区项目社会资本方遴选结果公示》。项目编号BAZB26118801,遴选人是河北清河经济开发区管理委员会,代理机构河北博鳌项目管理有限公司。
遴选时间在10月26日14点,地点是清河县双创基地三楼会议室。
中选单位是一个联合体。牵头人河北欣盛亿新能源科技有限公司,成员欣旺达电子股份有限公司。项目负责人张猛。
公示期10月28日到10月30日。三天。
注意"社会资本方遴选"这个说法。它和招标不一样。
招标买的是工程,业主出钱。遴选选的是合作方,合作方出钱。
也就是说,清河这个园区,是让社会资本方掏钱建、自己运营、按约定和园区分收益。园区出的是场地、资源和政策。
这种模式在县域园区越来越多。原因不复杂:园区平台公司没那么多资本金,也不想背那么长的贷款。
清河在河北邢台,做羊绒和汽车配件起家,是北方有名的产业县。经开区要做零碳园区,光伏、储能、绿电交易都要上,钱从哪来是个现实问题。
县域园区的平台公司,普遍资产规模小、抵押物少,银行给的授信有限。一个几千万的项目,靠自己出资本金,压力不小。
社会资本方进来,等于把融资压力转了出去。
代价是话语权。整园交给一家,园区在技术选型、设备品牌、运维标准上,基本没有否决权。能谈的只有分成比例和退出条件。
这也是"遴选"和"招标"最大的区别。招标的时候,园区是甲方,说一不二。遴选的时候,园区是合伙人,得商量。
从甲方变成合伙人,很多园区还没适应这个身份。
把欣旺达拉进联合体,说明这笔生意里有储能的位置。
欣旺达从手机电池做起,动力电池和储能系统是后来加的板块。它在储能电芯和系统集成上有产能,缺的是园区的场景。
园区缺钱,电池厂缺场景。两边一握手,联合体就出来了。
这个模式的好处是启动快。坏处是园区的议价能力弱。整园交给一家,价格谈一次,后面二十年都在这个框里。
都江堰是把四张纸拆开谈,清河是把整园打包谈。两种路径,两种风险。
拆开谈,园区能一项一项抠价格,但接口要自己管。打包谈,园区省事,但退出成本高。
对甲方的含义:整园遴选之前,先把三样东西算清楚——屋顶总面积、年用电量、可调节负荷。这三样算不清,谈出来的分成比例一定是吃亏的。
一个厂区屋顶629万,三兆瓦半的标716万
同一天,还有两个光伏标的结果,可以拿来当尺子。
第一个在重庆。10月28日,重庆市公共资源交易监督管理局发布《英业达射出成型厂东侧场地分布式光伏项目中标结果公示》。
招标人是重庆西谷智慧园区管理服务有限公司,代理机构重庆鸿森工程项目管理有限公司。开标在10月12日11点,中标候选人公示10月14日到19日。
中标人是西格码电气股份有限公司,中标金额629.5万元。最高限价648.97万元。
下浮3.0%。
这个下浮率很低。常规分布式光伏EPC的下浮能做到8%到15%,3%说明竞争不激烈,或者技术门槛不低。
项目名字里有个细节:"英业达射出成型厂东侧场地"。这是在一个台资电子厂的厂区里,找一块东侧的场地做光伏。场地不是标准屋顶,可能是停车场、可能是边坡、可能是临时堆场。
非标准场地,施工难度高,报价自然高。
台资电子厂的厂区管理严格。施工要报批,动火要审批,工人要刷卡进出,材料要过安检。这些成本最后都会进报价。
再看装机。公告没写容量,说明这个项目是按场地定的,不是按容量定的。
园区里这样的场地很多:车棚、围墙内侧、配电房屋顶、污水处理池上方、消防通道边上的空地。单块不大,加起来常常能凑出几百千瓦。
做与不做,差别就在一份踏勘报告上。肯花两周把每一块空地量出来,项目就能多做三成容量。
第二个在芜湖。10月28日15点10分,芜湖市公共资源交易监督管理局发布《耐火材料3.46MW分布式光伏项目工程总承包中标候选人公示》。
招标人是安徽海螺新能源有限公司,项目编号WH010NY26EP0678,开标10月26日。
第一中标候选人是华中建设开发集团有限公司,联合体成员江苏龙腾工程设计股份有限公司。投标报价716.85万元,工期135日历天。
三兆瓦半的标,716.85万元,折成单价是每瓦2.07元。
这个单价比行业均价高。今年10月的分布式EPC市场价在每瓦2.3元左右(含组件),纯施工加设计的部分在每瓦1元上下。2.07元落在中间偏上,包含了设计、采购、施工一整套。
两个标放在一起,能看出几件事。
第一,非标场地贵。英业达那个项目连装机容量都没公布,说明场地条件不规整,只能按场地报价,不能按瓦报价。
第二,业主身份决定价格。海螺新能源是水泥巨头旗下的新能源公司,一年做几十个光伏项目,议价能力强,能拿到2.07元的全包价。园区平台公司一年做一个,价格谈不下来。
第三,工期在收紧。135日历天,从设计到并网,四个半月。这个节奏比两年前快了一个月。
光伏的价,已经不是板子的价,是场地和工期的价。
对甲方的含义:看别人家的中标价,别只看总价,要看三件事——场地类型、装机容量、工期。这三样不一样,价格差三成很正常。
三、市场与竞品
协鑫系卖的不再是板子,是二十年的电价
都江堰这个标,牵头方是成都协鑫数智科技有限责任公司。
协鑫在光伏行业是老玩家。从多晶硅、硅片到组件、电站,一条链都做过。这几年它的重心往综合能源和算力侧移,做园区、做数据中心、做能源服务。
这次中标的结构,很能说明问题。
它卖的不是组件,不是EPC,是"电价+租金+分成"这一整套。园区不用掏钱,只要把屋顶和负荷交出来。
这种模式在行业里叫"合同能源管理",也叫"屋顶租赁+电价折扣"。听着老,做起来新。
老在哪里?二十年前就有EMC,帮工厂做节能改造,省下来的电费分成。
新在哪里?现在卖的不是省电,是绿电。绿电有溢价,能算碳,能过验收。
溢价从哪来?两层。
一层是市场溢价。绿电在电力交易里比普通电贵几分钱,买的人多了,价就往上走。
一层是合规溢价。园区为了过50%这条线,愿意为绿电多付一点。
合规溢价这一层是新东西。它不看市场供需,看政策松紧。政策越硬,溢价越稳。
这也是为什么,今年做园区绿电的玩家突然多起来。不是技术变了,是需求从"想要"变成了"必须"。
一个园区要过50%直供这条线,最省事的办法就是把屋顶交给一家能建、能运营、能算账的公司,然后按一个固定电价买电。
这就是都江堰的模式。
这种模式对园区的吸引力在哪?在于不用出资本金,不用背贷款,不用养队伍。三项都省了。
风险在哪?在于锁价。
0.50元锁二十年,四川丰水期的市场电价可能低于这个数。2022年四川丰水期,部分时段的市场化电价跌到过很低的位置。如果未来再出现这种情况,园区的0.50元就成了高价。
反过来,如果电力市场化改革推着工商业电价往上走,0.50元就是护城河。
所以这不是一个技术问题,是一个判断问题。判断未来二十年四川的电价往哪走。
锁价这件事,锁住的是确定性,不是便宜。
协鑫这类玩家敢锁,是因为它手里有发电资产、有交易能力、有资金成本优势。园区敢签,是因为它要的是确定的成本和确定的绿电比例。
两边各取所需。这就是这类合同能成立的原因。
对甲方的含义:谈锁价之前,先做一件事——把过去五年本地工商业电价的月度曲线拉出来,看波动区间。区间看得清,才知道0.50元是贵还是便宜。
电池厂走进园区标书,买方的队伍在换人
清河那个标,值得单独说一句:欣旺达进了联合体。
一个做电池的公司,为什么要投标一个园区的社会资本方?
因为储能正在从"配套"变成"入口"。
过去园区做光伏,储能是可选项,配不配看政策。现在配储是硬要求,10%、2小时,不配过不了验收。
储能一进场,事情的性质就变了。
光伏是一次性买卖,装完就走。储能是持续运营,每天充放,每天赚钱。谁掌握储能,谁就掌握园区的负荷数据。
负荷数据是园区能源服务里最值钱的东西。知道园区几点用电最多、哪条线最敏感、哪个车间能调,才能做需求响应、做现货交易、做容量管理。
所以电池厂进来,不是为了卖几套柜子。是为了拿场景、拿数据、拿运营权。
同样的动作,别的行业也在做。
光伏组件厂在做分布式电站投资,逆变器厂在做能源管理平台,充电桩企业在做园区微电网。大家的路径一样:从卖设备,走到卖服务,再走到持有资产。
这条路上,最难的不是技术,是资金和运营。
技术可以买,资金要成本,运营要人。
这三样里,资金最硬。电站和储能的资产久期十五年以上,对应的资金也得是长钱。用短钱做长资产,中间一收紧就断。
所以能在这条路上走远的,往往是手里有低成本长钱的公司:央国企、保险资金、产业资本。
电池厂进来,靠的不是资金成本,是设备成本和场景理解。它知道自己电芯能用多久、衰减怎么走、什么工况最伤寿命。这份知识在运营阶段能省钱。
省钱的地方很具体。同样一套两兆瓦时的储能,运维做得细,一年能多发几万度;做得粗,三年就得换一批电芯。这几万度的差别,最后都落在分成比例上。
园区这门生意,正在从工程队的手里,转到资产持有人的手里。
这对园区意味着什么?
意味着谈判对手变了。以前对手是施工队,谈的是一平方米多少钱。现在对手是资产方,谈的是二十年怎么分。
谈判的语言也不一样了。施工队听得懂造价,资产方听得懂收益率。
园区如果还用造价思维去谈,会吃亏。因为资产方算的是内部收益率,不是工程造价。
对甲方的含义:和资产方谈,先问三个数——项目资本金比例、预期内部收益率、退出安排。这三个数问出来,才知道对方的底牌。
屋顶租金两块一平米,便宜还是贵
最后说屋顶租金。2.00元每平方米每年,这个数在公告里最不起眼,但它是一把尺子。
先算总量。10万平方米屋顶,一年20万元。
再算比例。光伏一年卖电500万元,租金20万元,占4%。
4%这个比例,是判断屋顶贵不贵的第一把尺子。
如果租金占发电收入的比例在5%以内,屋顶算便宜;超过10%,投资方的压力就大了。
为什么?因为光伏的成本结构里,屋顶租金是纯支出,不产生任何效率。租金高一块钱,二十年的收益就少一大截。
第二把尺子,是屋顶的类型。
彩钢瓦屋顶便宜,因为可以直接铺,施工快。混凝土屋顶贵,因为要做支架、要做防水、要打孔。琉璃瓦和异形屋顶最贵,因为要定制夹具。
2元一平米,大概率对应的是标准彩钢瓦屋顶。如果是混凝土屋顶,这个价偏低,投资方赚了。如果是异形屋顶,这个价偏高,园区赚了。
第三把尺子,是屋顶的竞争程度。
一个园区有十家企业,十块屋顶,只有一家投资方来谈,价格就是投资方说了算。如果有三家来抢,价格就往上走。
这两年屋顶越来越抢手。原因有两个:整县光伏推了五年,好屋顶被挑得差不多了;零碳园区的50%直供线,又把园区屋顶变成了刚需。
刚需碰上稀缺,租金就涨。
有些地方已经出现屋顶租金按发电量分成,不再按面积收租。分成比例从每度电几分钱到一毛多不等。
这种模式对园区更有利,因为电价涨了,租金跟着涨。但它要求园区能算清发电量,能核表。
核表这件事,听着简单,做起来难。
屋顶光伏的电表,一般装在并网点。园区里十几家企业,谁用了多少自发自用的电,得靠子表。
子表装不装、装在哪、谁抄、多久抄一次,都要提前定。
不少园区到分成结算那天才发现,电表只有一块,分不清。最后只能按容量比例摊。摊出来的数,两边都不服。
所以按面积收租,比按发电量分成省事。省事的代价是,园区拿不到电价上涨的好处。
一个是确定的少,一个是不确定的多。选哪个,看园区自己的现金流紧不紧。
屋顶从"不要钱随便用",变成了要签字、要定价、要分成的资产。
这个变化,对园区管委会是个提醒。你手里的屋顶,是资产,不是空地。
对甲方的含义:出租屋顶之前,做三件事——量面积、定类型、算年发电量。三件事做完,再去谈租金,才不会被压价。
四、简短小结
- 都江堰产城集团零碳园区项目10月28日定标,协鑫系联合体中标,就地消纳电价0.50元每度、屋顶租金2元每平方米每年、10兆瓦配10%储能、储能收益二八分成。
- 这四行报价把一块屋顶拆成卖电、租屋顶、分储能三笔生意,锁的是二十年,锁住的是确定性,不是便宜。
- 四川是水电大省,丰水期电价本来就低,0.50元在这里不算特别便宜的数,签之前要拉五年的电价曲线。
- 清河经开区同日公示社会资本方遴选结果,欣旺达进了联合体,县域园区正从"招标买工程"转向"遴选找合伙人"。
- 绿电直供50%是硬杠杠,碳预算今年进了地方考核,园区的计量方案必须和光伏方案一起画。
五、行业观察
今年的零碳园区,出现了一个明显的转向:从"要名额"转向"定价格"。
名额的事已经定了。52个国家级园区进了实施阶段,100个的目标写进了"十五五"方案。接下来三年,比的是谁能把价格谈对。
价格有三个层面。
第一个层面是设备价。光伏组件、储能电芯、逆变器,这些东西的价格是透明的,全国一个行情,压不出多少空间。
第二个层面是工程造价。这部分有区域差异,有场地差异,能压出百分之十到二十。芜湖那个三兆瓦半的标,2.07元一瓦,就是这个层面的价。
第三个层面是商务条款。电价锁多少年、屋顶租金怎么涨、储能怎么分、碳资产归谁。这一层没有行情,全靠谈。
都江堰这份公告的价值,在于它把第三层摊开了。四行字,每一行都是可以谈的变量,每一行都影响二十年的现金流。
大部分园区还停在第一层和第二层。比价格,比造价,比谁的下浮率高。这些都比完了,才发现真正的钱在第三层。
这也是为什么,同样的10兆瓦光伏,在不同园区能算出完全不同的收益。
园区要在这个层面有议价能力,得先有三样东西:一份能核的屋顶清单,一条能看的负荷曲线,一套能对账的计量口径。
这三样东西,都不是施工队能给的。
观察到这里,还能看到一条暗线:零碳园区的钱,正在从建设期往运营期移。
建设期的钱是一次性的,工程款结完就完了。运营期的钱是持续的,一年一结,二十年不断。
谁掌握运营期的数据,谁就能在下一轮谈判里拿到更好的条件。这也是为什么,能源管理平台这类工具,这两年被反复提起。
但工具不是万能的。平台能算账,不能替园区谈价。谈价靠的是数据,数据靠的是表。
表先装对,平台才有用。表装错了,平台只会把错数算得更快。
最后回到都江堰那四行字。它之所以值得写,不是因为价格高低,是因为它把一份零碳园区合同的核心条款,摆到了公开网站上。
大部分园区签的合同,是不公开的。所以行业里没有可比的价格,每家都在黑箱里谈。
公开一份,就有了一份参照。参照多了,价格才会透明。
零碳园区这五年,最缺的可能不是技术,不是钱,是这种能摆在桌面上的参照。
信息来源
- 《产城集团零碳园区项目中标结果公示》,都江堰市人民政府网站(都江堰产城聚力产业园区管理有限公司),2026年10月28日。
- 《河北清河经济开发区零碳园区项目社会资本方遴选结果公示》,清河县人民政府网站,2026年10月28日。
- 《英业达射出成型厂东侧场地分布式光伏项目中标结果公示》,重庆市公共资源交易监督管理局,2026年10月28日。
- 《耐火材料3.46MW分布式光伏项目工程总承包中标候选人公示》,芜湖市公共资源交易监督管理局,2026年10月28日。
- 《绿电直供技术奖励来了 零碳园区建设迎利好》,21世纪经济报道,2026年10月28日(含王志轩、张希良、江冰观点)。
- 《由"资源支撑"向"技术驱动"跨越》,同花顺财经,2026年10月28日(含山东土地集团莒县生物制造园试点)。
- 《关于支持福州加快建设现代化国际城市的若干措施》(闽政办〔2026〕31号),福建省人民政府办公厅,2026年10月19日成文、10月26日印发。
- 《关于开展零碳园区建设的通知》及附件《零碳园区碳排放核算方法(试行)》,国家发展改革委、工业和信息化部、国家能源局。
免责声明
本文数据均来自公开报道与政府公告,不同来源的统计口径差异已在文中标注,引用前请以原始公告为准。文中屋顶面积、年发电量、储能收益等推算值均为按公开参数粗算的参考量级,不构成结算依据,实际以中标合同及工程量清单为准。